|
|
Foto:
.
|
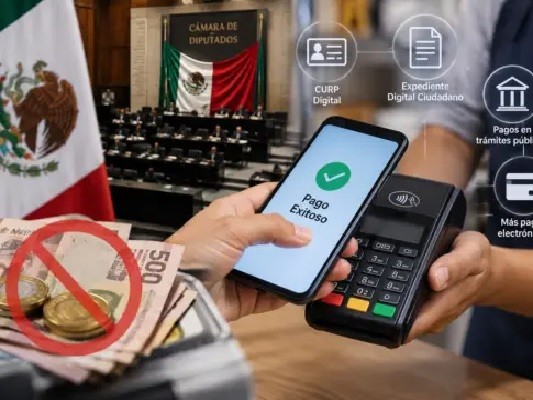
XALAPA.- Para el analista fiscal Fernando MejÃa Cruz, algunas de las principales afectaciones que podrÃa causar la iniciativa de Ley de EconomÃa Digital en México son mayores costos operativos para pequeños comercios, dificultades para consumidores sin acceso a servicios bancarios, riesgos de exclusión financiera y mayor capacidad de fiscalización sobre las transacciones. El experto refirió que la transición hacia los pagos electrónicos representa un cambio importante en la dinámica económica nacional, debido a que involucra tanto la modernización de las operaciones comerciales como la relación entre contribuyentes, instituciones financieras y autoridades hacendarias. Explicó que uno de los principales objetivos de la propuesta consiste en impulsar el uso de transferencias bancarias, tarjetas y otras herramientas digitales para reducir la dependencia del efectivo, agilizar los pagos y facilitar el seguimiento de los movimientos de dinero. Sin embargo, refirió que la implementación de estas medidas también plantea interrogantes sobre los costos que deberán asumir los establecimientos comerciales, particularmente las micro, pequeñas y medianas empresas, que podrÃan necesitar terminales de pago, conectividad y servicios financieros para adaptarse a las nuevas disposiciones. MejÃa Cruz consideró que estos gastos pueden representar una carga adicional para negocios que operan con márgenes reducidos, especialmente aquellos que atienden comunidades rurales o sectores de la población con menor acceso a la banca tradicional. Refirió que otro de los aspectos relevantes es la posibilidad de que una mayor proporción de las operaciones comerciales quede registrada electrónicamente, lo que facilitarÃa a las autoridades identificar movimientos económicos y revisar el cumplimiento de las obligaciones fiscales. Aunque esta trazabilidad puede contribuir al combate de la evasión tributaria y a la detección de operaciones irregulares, también obliga a examinar con cuidado las reglas de protección de datos personales, la seguridad de la información y los lÃmites legales para el acceso a los registros financieros. El especialista consideró que el uso de medios electrónicos no significa automáticamente que una persona deba pagar más impuestos, pues las obligaciones fiscales dependen de la naturaleza de sus ingresos y de las disposiciones vigentes. Advirtió que los contribuyentes que realizan actividades económicas sin declarar podrÃan enfrentar mayores dificultades para mantener esas operaciones fuera de los mecanismos de supervisión, conforme aumente el registro digital de las transacciones. En el caso de los consumidores, explicó que el principal desafÃo será garantizar que la modernización de los pagos no se traduzca en obstáculos para quienes carecen de cuentas bancarias, teléfonos inteligentes o acceso estable a internet. Por lo anterior, consideró necesario que las autoridades contemplen mecanismos alternativos para atender fallas tecnológicas y evitar que la falta de conectividad impida adquirir productos o servicios indispensables. MejÃa Cruz sostuvo que la digitalización también puede ofrecer beneficios, como agilizar las transacciones, reducir el manejo de efectivo y facilitar que los pequeños negocios construyan historiales financieros para solicitar créditos, aunque supeditó estos resultados a que haya condiciones de acceso, costos razonables y garantÃas suficientes para los usuarios. Afirmó que el impacto de la Ley de EconomÃa Digital deberá evaluarse no solamente por el aumento de los pagos electrónicos, sino por sus consecuencias sobre el empleo, la actividad comercial y la economÃa familiar. Concluyó que la modernización financiera requiere una implementación gradual que considere las diferencias económicas y tecnológicas entre regiones, empresas y sectores sociales, para evitar que sus beneficios se concentren únicamente en quienes ya cuentan con infraestructura bancaria y digital.
|