|
|
Foto:
.
|
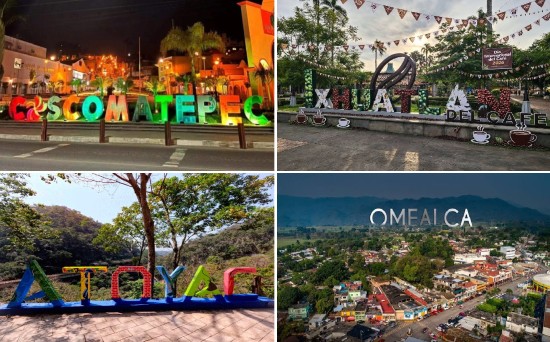
XALAPA.- Aunque la revisión de la Cuenta Pública 2025 ha colocado bajo la lupa el manejo de recursos públicos en distintos municipios de las Altas Montañas, son cuatro demarcaciones las que concentran poco más de la mitad de los montos observados por el Órgano de Fiscalización Superior del Estado de Veracruz (ORFIS). Se trata de Coscomatepec, Ixhuatlán del Café, Atoyac y Omealca, que en conjunto suman 223 millones 688 mil 178.98 pesos observados, de un monto regional de 435 millones 657 mil 896.79 pesos considerado en la revisión de 22 municipios. El monto de estos cuatro municipios representa el 51.3 por ciento del total observado en el conjunto analizado. El mayor monto corresponde a Coscomatepec, con 69 millones 280 mil 259.79 pesos observados, seguido por Ixhuatlán del Café, con 56 millones 952 mil 771.73 pesos. En el caso de Coscomatepec, parte importante de las observaciones está relacionada con documentación, permisos, validaciones y acreditaciones señaladas durante el proceso de fiscalización. Entre los elementos identificados en la revisión también aparecen observaciones relacionadas con obras públicas, entre ellas un proyecto carretero por alrededor de 8.62 millones de pesos y una plaza vinculada con actividades agrícolas por aproximadamente 8.40 millones de pesos, en las que se señalaron aspectos relacionados con la acreditación de opiniones ambientales. Estos datos forman parte de las observaciones derivadas de la fiscalización y no significan, por sí mismos, que los montos constituyan daños patrimoniales definitivamente determinados. En Ixhuatlán del Café, además del monto global observado de 56 millones 952 mil 771.73 pesos, el informe individual del Orfis documenta diversos hallazgos que derivaron en presuntos daños patrimoniales. Entre ellos destaca uno por 8 millones 543 mil 69 pesos, relacionado con un traspaso de recursos entre cuentas bancarias. De acuerdo con el informe, la administración municipal no presentó documentación que acreditara la aplicación de esos recursos en obras o acciones autorizadas ni evidencia de su reintegro a la cuenta de origen. Otro hallazgo establece un presunto daño patrimonial de 2 millones 161 mil 869.75 pesos, correspondiente a una diferencia pendiente de reintegrar después de diversos movimientos entre cuentas bancarias. El órgano fiscalizador también reportó un presunto daño patrimonial de 426 mil 514.84 pesos derivado de movimientos de recursos que no quedaron debidamente acreditados. En materia de obra pública, en el informe se señala además deficiencias técnicas y problemas relacionados con la aplicación de recursos, incluyendo una obra en la que se observó mala calidad por deficiencias técnicas constructivas, así como recursos aplicados en regiones no autorizadas en la fuente de financiamiento. En ese caso se determinó un presunto daño patrimonial de 1.5 millones de pesos. En el documento también se cuantifican 37 mil 942.63 pesos por diferencias detectadas en volúmenes de obra en otro proyecto. El tercer monto más elevado corresponde a Atoyac, con 50 millones 162 mil 422.60 pesos observados, mientras que Omealca registra 47 millones 292 mil 724.86 pesos. La suma de estos dos municipios eleva a más de 223.6 millones de pesos el monto concentrado solamente en estas cuatro administraciones municipales. El comportamiento de las cifras marca una diferencia importante respecto del resto de los municipios incluidos en la revisión regional: más de la mitad del monto observado se concentra en apenas cuatro demarcaciones. El Orfis mantiene disponibles los informes de fiscalización de la Cuenta Pública 2025, incluidos los correspondientes a los municipios, como parte de los mecanismos de revisión y rendición de cuentas sobre el ejercicio de los recursos públicos. La revisión, sin embargo, debe distinguir entre observaciones, montos sujetos a aclaración y presuntos daños patrimoniales, ya que no todos los recursos observados corresponden automáticamente a un daño patrimonial determinado. Por lo anterior, las cifras representan hallazgos derivados del proceso de fiscalización y no permiten por sí solas concluir que los recursos hayan sido desviados o que exista responsabilidad definitiva de los funcionarios involucrados. Así las cosas.
|